Domain versorgungsstelle.de kaufen?
Wir ziehen mit dem Projekt
versorgungsstelle.de um.
Sind Sie am Kauf der Domain
versorgungsstelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versorgungsstelle.de kaufen?
Wer bezahlt wildschaden?
Wer bezahlt Wildschaden hängt davon ab, ob das Tier einem bestimmten Halter zugeordnet werden kann. Wenn das Tier einem privaten Halter gehört, ist dieser in der Regel für den entstandenen Schaden verantwortlich und muss für die Kosten aufkommen. Ist das Tier jedoch wildlebend und nicht zuzuordnen, wird der Schaden in der Regel durch die Kfz-Versicherung des Geschädigten abgedeckt. Es ist wichtig, den Schaden schnellstmöglich der Versicherung zu melden und alle relevanten Informationen zu sammeln, um den Vorgang reibungslos abwickeln zu können. In einigen Fällen kann es auch sinnvoll sein, die Polizei zu informieren und einen Wildunfallbericht aufnehmen zu lassen. **
Was zählt unter wildschaden?
Was zählt unter Wildschaden? Unter Wildschaden versteht man Schäden, die durch wild lebende Tiere verursacht werden, wie zum Beispiel Rehe, Wildschweine oder Hasen. Dazu gehören Schäden an landwirtschaftlichen Kulturen, Gärten, Wäldern oder auch an Fahrzeugen durch Wildunfälle. In einigen Ländern gibt es spezielle Versicherungen, die Schäden durch Wildtiere abdecken. Wildschäden können erhebliche finanzielle Einbußen verursachen und sind daher für Landwirte und Waldbesitzer ein wichtiges Thema. Es ist ratsam, sich über die Möglichkeiten der Absicherung gegen Wildschäden zu informieren. **

Ähnliche Suchbegriffe für Wildschaden
Top-Angebote
Produkte zum Begriff Wildschaden:
-
Handbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-KrankenhausHandbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-Krankenhaus , Seit 1. Januar 2025 revolutioniert das KHVVG die Krankenhauslandschaft zwischen Flensburg und Garmisch-Partenkirchen. Das Buch, verfasst von ausgewählten Experten des deutschen Gesundheitswesens, gibt Krankenhäusern konkrete Handlungsratschläge, um die Krankenhausreform zu überleben und frühzeitig gegenzusteuern. Das Krankenhausversorgungsverbesserungsgesetz (KHVVG) sieht eine Bündelung von Leistungen mit der Tendenz für große Krankenhausstandorte im Sinne von Qualitätszentren vor. Doch auch die Versorgung in der Fläche muss gewährleistet werden, sodass Sektorenübergreifende Versorgungseinrichtungen bzw. Level-1i-Krankenhäuser Niederschlag in den Überlegungen der Regierungskommission gefunden haben. Landräte, Bürgermeister, politische Vertreter und natürlich auch die Krankenhausbetreiber sollten gut und rechtzeitig vorbereitet sein, wenn die Umwandlung ihres Krankenhauses in eine Sektorübergreifende Versorgungseinrichtung als bessere Option bewertet werden muss und schon jetzt die einzige Alternative darstellt. Die politischen Rahmenbedingungen geben hierzu nunmehr die übergeordnete Orientierung. Für diesen Transformationsprozess werden auch kleine Krankenhäuser eine auskömmliche Finanzierung benötigen, und diese ist im KHVVG auch vorgesehen. Im Zuge dessen wird aber ebenfalls das Leistungsangebot angepasst werden müssen und vermutlich die Tendenz zur Ambulantisierung oder hybriden Leistungserbringung eintreten. Die Umwandlung eines Krankenhauses bedeutet für die Bevölkerung emotionale Reaktionen, die mit einer gut durchdachten Kommunikationsstrategie gedämpft werden können. Aufgrund einer Veränderung des Leistungsportfolios zeigen sich veränderte Strategien in der Vorhaltung digitaler Anwendungen. Schnittstellen zu großen Kliniken müssten etabliert werden und ein besseres Überleitungsmanagement erarbeitet werden. Natürlich gibt es bereits in einzelnen Regionen entsprechende Praxisprojekte, die als "Best-Practice-Ansatz" zum Vorbild werden können. Wie bei jedem Pionierprojekt geht es darum, aus gemachten Fehlern zu lernen und diese zur Fehlervermeidung zu teilen. Dieses Buch beinhaltet mehrere praxisorientierte Konzepte, Ideen und Anwendungen, um frühzeitig eine Sektorenübergreifende Versorgungseinrichtung bzw. ein Level-1i-Krankenhaus erfolgreich und nachhaltig zu etablieren. Mit u. a. diesen Beiträgen: Die Level-1i-Klinik als fester Bestandteil einer Gesundheitsregion - die politisch gewollten Rahmenbedingungen Krankenhausplanerische Eckpunkte bei der Umwandlung in eine Level-1i-Klinik Der Business-Case einer Level-1i-Klinik - wirklich eine auskömmliche Finanzierung? Schließungsszenarien, Privatisierung oder eine Level-1i-Klinik in ländlichen Regionen - was ist der bessere Weg? Fallbeispiel: Das Regionale Versorgungszentrum als Musterbeispiel für ein nachhaltiges Versorgungskonzept , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20250415, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Beivers, Andreas~Krämer, Nicolas~Timm, Lars, Seitenzahl/Blattzahl: 300, Themenüberschrift: MEDICAL / General, Keyword: Ambulantisierung; Best-Practice; Changemanagement; Digitalisierung; Finanzierung; Gesundheitszentren; KHVVG; Kommunalpolitik; Krankenhausplanung; Krankenhausreform; Krankenhausreform 2025; Krankenhausstruktur; Krankenhausversorgungsverbesserungsgesetz; Level-1i-Krankenhaus; Regionales Gesundheitszentrum; Resilienz; Sektorenübergreifende Versorgungseinrichtung; Umwandlung Krankenhaus; Überleitungsmanagement, Fachschema: Gesundheitsökonomie~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Medizinische Grundversorgung~Krankenpflege, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 23, Gewicht: 727, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Erbsen Wildschaden ersatzpflichtig?
Sind Erbsen Wildschaden ersatzpflichtig? Dies hängt von den jeweiligen Gesetzen und Vorschriften in der Region ab, in der der Schaden aufgetreten ist. In einigen Fällen können Landwirte eine Entschädigung für Wildschäden an ihren Erbsen erhalten, wenn sie nachweisen können, dass das Wild für den Schaden verantwortlich ist. Es ist wichtig, sich an die örtlichen Behörden oder Landwirtschaftsverbände zu wenden, um genaue Informationen zu den Entschädigungsmöglichkeiten für Wildschäden an Erbsen zu erhalten. In einigen Fällen können auch Schutzmaßnahmen ergriffen werden, um Wildschäden an Erbsen zu verhindern. **
-
Was fällt unter wildschaden?
Wildschaden bezieht sich auf Schäden, die durch wild lebende Tiere verursacht werden, wie zum Beispiel Wildschweine, Rehe oder Füchse. Dies kann Schäden an landwirtschaftlichen Kulturen, Gärten, Wäldern oder auch an Fahrzeugen verursachen. Auch Schäden an Gebäuden durch Nagetiere wie Marder können unter Wildschaden fallen. In einigen Fällen können auch Schäden durch Haustiere, die als wild lebend gelten, wie zum Beispiel streunende Hunde oder Katzen, als Wildschaden betrachtet werden. Generell umfasst Wildschaden alle Schäden, die durch Tiere verursacht werden, die nicht unter direkter menschlicher Kontrolle stehen. **
-
Welcher wildschaden ist ersatzpflichtig?
Welcher Wildschaden ist ersatzpflichtig? Wildschäden sind grundsätzlich durch die Jagdhaftpflichtversicherung des Jagdausübungsberechtigten abgedeckt. Ersatzpflichtig sind Schäden, die durch Wildtiere verursacht werden, die dem Jagdrecht unterliegen, wie beispielsweise Rehe, Wildschweine oder Hirsche. Nicht ersatzpflichtig sind hingegen Schäden, die durch Tiere entstehen, die nicht dem Jagdrecht unterliegen, wie beispielsweise Hunde oder Katzen. Es ist wichtig, den Schaden umgehend dem Jagdausübungsberechtigten zu melden, damit die Versicherung den Schaden regulieren kann. **
-
Welche Versicherung zahlt bei wildschaden?
Welche Versicherung zahlt bei Wildschaden? In der Regel ist für Schäden, die durch Wildtiere verursacht werden, die Teilkaskoversicherung zuständig. Diese deckt Schäden am eigenen Fahrzeug ab, die beispielsweise durch Zusammenstöße mit Wildtieren entstehen. Es ist wichtig, dass man den Schaden schnellstmöglich bei der Versicherung meldet und alle notwendigen Unterlagen einreicht, um die Schadensregulierung zu beschleunigen. Zudem sollte man darauf achten, dass man eine Wildschadenbescheinigung von der Polizei oder einem Jäger erhält, um den Schaden nachweisen zu können. Es empfiehlt sich, vorab die genauen Bedingungen der eigenen Versicherung zu prüfen, um sicherzustellen, dass Wildschäden tatsächlich abgedeckt sind. **
Wann muss wildschaden bezahlt werden?
Wann muss Wildschaden bezahlt werden? Wildschaden muss in der Regel dann bezahlt werden, wenn ein wild lebendes Tier wie beispielsweise ein Reh, Wildschwein oder Hirsch einen Schaden an Fahrzeugen, landwirtschaftlichen Flächen oder anderen Besitztümern verursacht hat. Die Kosten für den entstandenen Schaden werden in der Regel von der Kfz-Haftpflichtversicherung des Fahrzeughalters übernommen, sofern eine entsprechende Wildschadenklausel im Vertrag enthalten ist. Ist kein Versicherungsschutz vorhanden, müssen die Kosten vom Verursacher des Wildschadens getragen werden. In einigen Fällen kann auch die örtliche Jagdgenossenschaft für den entstandenen Schaden haftbar gemacht werden. **
Was mache ich bei wildschaden?
Was mache ich bei Wildschaden? Zuerst sollte man den Schaden dokumentieren, indem man Fotos macht und eventuelle Zeugen hinzuzieht. Anschließend sollte man den Vorfall der Polizei melden und eine Wildunfallbescheinigung ausstellen lassen. Danach ist es wichtig, die Versicherung zu informieren und den Schaden zu melden, um eine mögliche Schadensregulierung zu ermöglichen. Zuletzt sollte man sich um die Reparatur des Schadens kümmern, um die Sicherheit des Fahrzeugs zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Wildschaden:
-
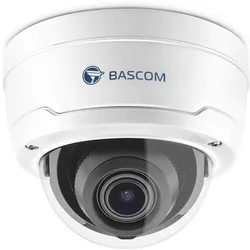
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Danfoss Ally Power Module, 24V Versorgungsnetz-Modul, anstatt BatterienEin System – alle Möglichkeiten: Danfoss Ally Ob Neubau, Sanierung oder sogar eine Zweitwohnung in einem Feriendomizil: Mit dem neuen Danfoss Ally Einzelraum-Regulierungssystem steuern Sie die Heizung in einem Ein- oder Mehrfamilienhaus komfortabler, energiee zienter, smarter. Mit automatischem hydraulischen Abgleich – TÜV Rheinland zerti ziert. Mit der Danfoss Ally App können Sie von überall und zu jederzeit auf die Raumtemperaturregelung zugreifen. Die Bedienober äche ist einfach und übersichtlich gestaltet, damit auch nach längerem Nichtgebrauch der App ein einfacher Wiedereinstieg in alle Einstellmöglichkeiten gewährleistet ist. Danfoss Ally kann einfach mit intelligenten Sprachassistenten verbunden und so auch ohne das Benutzen der App von zu Hause aus bequem via Sprachbefehl gesteuert werden. Das Danfoss Ally Gateway und der Danfoss Ally Funk-Thermostatkopf sind mit dem neuen Kommu...22,28 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-KrankenhausHandbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-Krankenhaus , Seit 1. Januar 2025 revolutioniert das KHVVG die Krankenhauslandschaft zwischen Flensburg und Garmisch-Partenkirchen. Das Buch, verfasst von ausgewählten Experten des deutschen Gesundheitswesens, gibt Krankenhäusern konkrete Handlungsratschläge, um die Krankenhausreform zu überleben und frühzeitig gegenzusteuern. Das Krankenhausversorgungsverbesserungsgesetz (KHVVG) sieht eine Bündelung von Leistungen mit der Tendenz für große Krankenhausstandorte im Sinne von Qualitätszentren vor. Doch auch die Versorgung in der Fläche muss gewährleistet werden, sodass Sektorenübergreifende Versorgungseinrichtungen bzw. Level-1i-Krankenhäuser Niederschlag in den Überlegungen der Regierungskommission gefunden haben. Landräte, Bürgermeister, politische Vertreter und natürlich auch die Krankenhausbetreiber sollten gut und rechtzeitig vorbereitet sein, wenn die Umwandlung ihres Krankenhauses in eine Sektorübergreifende Versorgungseinrichtung als bessere Option bewertet werden muss und schon jetzt die einzige Alternative darstellt. Die politischen Rahmenbedingungen geben hierzu nunmehr die übergeordnete Orientierung. Für diesen Transformationsprozess werden auch kleine Krankenhäuser eine auskömmliche Finanzierung benötigen, und diese ist im KHVVG auch vorgesehen. Im Zuge dessen wird aber ebenfalls das Leistungsangebot angepasst werden müssen und vermutlich die Tendenz zur Ambulantisierung oder hybriden Leistungserbringung eintreten. Die Umwandlung eines Krankenhauses bedeutet für die Bevölkerung emotionale Reaktionen, die mit einer gut durchdachten Kommunikationsstrategie gedämpft werden können. Aufgrund einer Veränderung des Leistungsportfolios zeigen sich veränderte Strategien in der Vorhaltung digitaler Anwendungen. Schnittstellen zu großen Kliniken müssten etabliert werden und ein besseres Überleitungsmanagement erarbeitet werden. Natürlich gibt es bereits in einzelnen Regionen entsprechende Praxisprojekte, die als "Best-Practice-Ansatz" zum Vorbild werden können. Wie bei jedem Pionierprojekt geht es darum, aus gemachten Fehlern zu lernen und diese zur Fehlervermeidung zu teilen. Dieses Buch beinhaltet mehrere praxisorientierte Konzepte, Ideen und Anwendungen, um frühzeitig eine Sektorenübergreifende Versorgungseinrichtung bzw. ein Level-1i-Krankenhaus erfolgreich und nachhaltig zu etablieren. Mit u. a. diesen Beiträgen: Die Level-1i-Klinik als fester Bestandteil einer Gesundheitsregion - die politisch gewollten Rahmenbedingungen Krankenhausplanerische Eckpunkte bei der Umwandlung in eine Level-1i-Klinik Der Business-Case einer Level-1i-Klinik - wirklich eine auskömmliche Finanzierung? Schließungsszenarien, Privatisierung oder eine Level-1i-Klinik in ländlichen Regionen - was ist der bessere Weg? Fallbeispiel: Das Regionale Versorgungszentrum als Musterbeispiel für ein nachhaltiges Versorgungskonzept , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20250415, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Beivers, Andreas~Krämer, Nicolas~Timm, Lars, Seitenzahl/Blattzahl: 300, Themenüberschrift: MEDICAL / General, Keyword: Ambulantisierung; Best-Practice; Changemanagement; Digitalisierung; Finanzierung; Gesundheitszentren; KHVVG; Kommunalpolitik; Krankenhausplanung; Krankenhausreform; Krankenhausreform 2025; Krankenhausstruktur; Krankenhausversorgungsverbesserungsgesetz; Level-1i-Krankenhaus; Regionales Gesundheitszentrum; Resilienz; Sektorenübergreifende Versorgungseinrichtung; Umwandlung Krankenhaus; Überleitungsmanagement, Fachschema: Gesundheitsökonomie~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Medizinische Grundversorgung~Krankenpflege, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 23, Gewicht: 727, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt wildschaden?
Wer bezahlt Wildschaden hängt davon ab, ob das Tier einem bestimmten Halter zugeordnet werden kann. Wenn das Tier einem privaten Halter gehört, ist dieser in der Regel für den entstandenen Schaden verantwortlich und muss für die Kosten aufkommen. Ist das Tier jedoch wildlebend und nicht zuzuordnen, wird der Schaden in der Regel durch die Kfz-Versicherung des Geschädigten abgedeckt. Es ist wichtig, den Schaden schnellstmöglich der Versicherung zu melden und alle relevanten Informationen zu sammeln, um den Vorgang reibungslos abwickeln zu können. In einigen Fällen kann es auch sinnvoll sein, die Polizei zu informieren und einen Wildunfallbericht aufnehmen zu lassen. **
-
Was zählt unter wildschaden?
Was zählt unter Wildschaden? Unter Wildschaden versteht man Schäden, die durch wild lebende Tiere verursacht werden, wie zum Beispiel Rehe, Wildschweine oder Hasen. Dazu gehören Schäden an landwirtschaftlichen Kulturen, Gärten, Wäldern oder auch an Fahrzeugen durch Wildunfälle. In einigen Ländern gibt es spezielle Versicherungen, die Schäden durch Wildtiere abdecken. Wildschäden können erhebliche finanzielle Einbußen verursachen und sind daher für Landwirte und Waldbesitzer ein wichtiges Thema. Es ist ratsam, sich über die Möglichkeiten der Absicherung gegen Wildschäden zu informieren. **
-
Sind Erbsen Wildschaden ersatzpflichtig?
Sind Erbsen Wildschaden ersatzpflichtig? Dies hängt von den jeweiligen Gesetzen und Vorschriften in der Region ab, in der der Schaden aufgetreten ist. In einigen Fällen können Landwirte eine Entschädigung für Wildschäden an ihren Erbsen erhalten, wenn sie nachweisen können, dass das Wild für den Schaden verantwortlich ist. Es ist wichtig, sich an die örtlichen Behörden oder Landwirtschaftsverbände zu wenden, um genaue Informationen zu den Entschädigungsmöglichkeiten für Wildschäden an Erbsen zu erhalten. In einigen Fällen können auch Schutzmaßnahmen ergriffen werden, um Wildschäden an Erbsen zu verhindern. **
-
Was fällt unter wildschaden?
Wildschaden bezieht sich auf Schäden, die durch wild lebende Tiere verursacht werden, wie zum Beispiel Wildschweine, Rehe oder Füchse. Dies kann Schäden an landwirtschaftlichen Kulturen, Gärten, Wäldern oder auch an Fahrzeugen verursachen. Auch Schäden an Gebäuden durch Nagetiere wie Marder können unter Wildschaden fallen. In einigen Fällen können auch Schäden durch Haustiere, die als wild lebend gelten, wie zum Beispiel streunende Hunde oder Katzen, als Wildschaden betrachtet werden. Generell umfasst Wildschaden alle Schäden, die durch Tiere verursacht werden, die nicht unter direkter menschlicher Kontrolle stehen. **
Ähnliche Suchbegriffe für Wildschaden
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher wildschaden ist ersatzpflichtig?
Welcher Wildschaden ist ersatzpflichtig? Wildschäden sind grundsätzlich durch die Jagdhaftpflichtversicherung des Jagdausübungsberechtigten abgedeckt. Ersatzpflichtig sind Schäden, die durch Wildtiere verursacht werden, die dem Jagdrecht unterliegen, wie beispielsweise Rehe, Wildschweine oder Hirsche. Nicht ersatzpflichtig sind hingegen Schäden, die durch Tiere entstehen, die nicht dem Jagdrecht unterliegen, wie beispielsweise Hunde oder Katzen. Es ist wichtig, den Schaden umgehend dem Jagdausübungsberechtigten zu melden, damit die Versicherung den Schaden regulieren kann. **
-
Welche Versicherung zahlt bei wildschaden?
Welche Versicherung zahlt bei Wildschaden? In der Regel ist für Schäden, die durch Wildtiere verursacht werden, die Teilkaskoversicherung zuständig. Diese deckt Schäden am eigenen Fahrzeug ab, die beispielsweise durch Zusammenstöße mit Wildtieren entstehen. Es ist wichtig, dass man den Schaden schnellstmöglich bei der Versicherung meldet und alle notwendigen Unterlagen einreicht, um die Schadensregulierung zu beschleunigen. Zudem sollte man darauf achten, dass man eine Wildschadenbescheinigung von der Polizei oder einem Jäger erhält, um den Schaden nachweisen zu können. Es empfiehlt sich, vorab die genauen Bedingungen der eigenen Versicherung zu prüfen, um sicherzustellen, dass Wildschäden tatsächlich abgedeckt sind. **
-
Wann muss wildschaden bezahlt werden?
Wann muss Wildschaden bezahlt werden? Wildschaden muss in der Regel dann bezahlt werden, wenn ein wild lebendes Tier wie beispielsweise ein Reh, Wildschwein oder Hirsch einen Schaden an Fahrzeugen, landwirtschaftlichen Flächen oder anderen Besitztümern verursacht hat. Die Kosten für den entstandenen Schaden werden in der Regel von der Kfz-Haftpflichtversicherung des Fahrzeughalters übernommen, sofern eine entsprechende Wildschadenklausel im Vertrag enthalten ist. Ist kein Versicherungsschutz vorhanden, müssen die Kosten vom Verursacher des Wildschadens getragen werden. In einigen Fällen kann auch die örtliche Jagdgenossenschaft für den entstandenen Schaden haftbar gemacht werden. **
-
Was mache ich bei wildschaden?
Was mache ich bei Wildschaden? Zuerst sollte man den Schaden dokumentieren, indem man Fotos macht und eventuelle Zeugen hinzuzieht. Anschließend sollte man den Vorfall der Polizei melden und eine Wildunfallbescheinigung ausstellen lassen. Danach ist es wichtig, die Versicherung zu informieren und den Schaden zu melden, um eine mögliche Schadensregulierung zu ermöglichen. Zuletzt sollte man sich um die Reparatur des Schadens kümmern, um die Sicherheit des Fahrzeugs zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.