Domain versorgungsstelle.de kaufen?
Wir ziehen mit dem Projekt
versorgungsstelle.de um.
Sind Sie am Kauf der Domain
versorgungsstelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versorgungsstelle.de kaufen?
Was leistet die Teilkaskoversicherung?
Die Teilkaskoversicherung deckt Schäden am eigenen Fahrzeug, die durch bestimmte Ereignisse verursacht werden, wie z.B. Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturkatastrophen. Im Gegensatz zur Vollkaskoversicherung sind Schäden durch selbstverschuldete Unfälle nicht abgedeckt. Die Teilkasko bietet somit eine günstigere Alternative zur Vollkaskoversicherung, da sie nur bestimmte Risiken abdeckt. Es ist ratsam, je nach individuellem Risikoprofil und Wert des Fahrzeugs zu entscheiden, ob eine Teilkaskoversicherung ausreichend ist oder ob eine Vollkaskoversicherung sinnvoller wäre. **
Wie viel kostet eine Teilkaskoversicherung?
Eine Teilkaskoversicherung ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug durch bestimmte Risiken wie Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturgewalten abdeckt. Der Preis für eine Teilkaskoversicherung hängt von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugtyp, dem Alter des Fahrzeugs, dem Wohnort des Versicherungsnehmers und der gewählten Selbstbeteiligung. Generell ist eine Teilkaskoversicherung günstiger als eine Vollkaskoversicherung, da sie weniger Risiken abdeckt. Um den genauen Preis für eine Teilkaskoversicherung zu erfahren, empfiehlt es sich, verschiedene Versicherungsanbieter zu vergleichen und individuelle Angebote einzuholen. **
Ähnliche Suchbegriffe für Teilkaskoversicherung
Top-Angebote
Produkte zum Begriff Teilkaskoversicherung:
-
Handbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-KrankenhausHandbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-Krankenhaus , Seit 1. Januar 2025 revolutioniert das KHVVG die Krankenhauslandschaft zwischen Flensburg und Garmisch-Partenkirchen. Das Buch, verfasst von ausgewählten Experten des deutschen Gesundheitswesens, gibt Krankenhäusern konkrete Handlungsratschläge, um die Krankenhausreform zu überleben und frühzeitig gegenzusteuern. Das Krankenhausversorgungsverbesserungsgesetz (KHVVG) sieht eine Bündelung von Leistungen mit der Tendenz für große Krankenhausstandorte im Sinne von Qualitätszentren vor. Doch auch die Versorgung in der Fläche muss gewährleistet werden, sodass Sektorenübergreifende Versorgungseinrichtungen bzw. Level-1i-Krankenhäuser Niederschlag in den Überlegungen der Regierungskommission gefunden haben. Landräte, Bürgermeister, politische Vertreter und natürlich auch die Krankenhausbetreiber sollten gut und rechtzeitig vorbereitet sein, wenn die Umwandlung ihres Krankenhauses in eine Sektorübergreifende Versorgungseinrichtung als bessere Option bewertet werden muss und schon jetzt die einzige Alternative darstellt. Die politischen Rahmenbedingungen geben hierzu nunmehr die übergeordnete Orientierung. Für diesen Transformationsprozess werden auch kleine Krankenhäuser eine auskömmliche Finanzierung benötigen, und diese ist im KHVVG auch vorgesehen. Im Zuge dessen wird aber ebenfalls das Leistungsangebot angepasst werden müssen und vermutlich die Tendenz zur Ambulantisierung oder hybriden Leistungserbringung eintreten. Die Umwandlung eines Krankenhauses bedeutet für die Bevölkerung emotionale Reaktionen, die mit einer gut durchdachten Kommunikationsstrategie gedämpft werden können. Aufgrund einer Veränderung des Leistungsportfolios zeigen sich veränderte Strategien in der Vorhaltung digitaler Anwendungen. Schnittstellen zu großen Kliniken müssten etabliert werden und ein besseres Überleitungsmanagement erarbeitet werden. Natürlich gibt es bereits in einzelnen Regionen entsprechende Praxisprojekte, die als "Best-Practice-Ansatz" zum Vorbild werden können. Wie bei jedem Pionierprojekt geht es darum, aus gemachten Fehlern zu lernen und diese zur Fehlervermeidung zu teilen. Dieses Buch beinhaltet mehrere praxisorientierte Konzepte, Ideen und Anwendungen, um frühzeitig eine Sektorenübergreifende Versorgungseinrichtung bzw. ein Level-1i-Krankenhaus erfolgreich und nachhaltig zu etablieren. Mit u. a. diesen Beiträgen: Die Level-1i-Klinik als fester Bestandteil einer Gesundheitsregion - die politisch gewollten Rahmenbedingungen Krankenhausplanerische Eckpunkte bei der Umwandlung in eine Level-1i-Klinik Der Business-Case einer Level-1i-Klinik - wirklich eine auskömmliche Finanzierung? Schließungsszenarien, Privatisierung oder eine Level-1i-Klinik in ländlichen Regionen - was ist der bessere Weg? Fallbeispiel: Das Regionale Versorgungszentrum als Musterbeispiel für ein nachhaltiges Versorgungskonzept , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20250415, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Beivers, Andreas~Krämer, Nicolas~Timm, Lars, Seitenzahl/Blattzahl: 300, Themenüberschrift: MEDICAL / General, Keyword: Ambulantisierung; Best-Practice; Changemanagement; Digitalisierung; Finanzierung; Gesundheitszentren; KHVVG; Kommunalpolitik; Krankenhausplanung; Krankenhausreform; Krankenhausreform 2025; Krankenhausstruktur; Krankenhausversorgungsverbesserungsgesetz; Level-1i-Krankenhaus; Regionales Gesundheitszentrum; Resilienz; Sektorenübergreifende Versorgungseinrichtung; Umwandlung Krankenhaus; Überleitungsmanagement, Fachschema: Gesundheitsökonomie~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Medizinische Grundversorgung~Krankenpflege, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 23, Gewicht: 727, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann lohnt sich eine Teilkaskoversicherung?
Eine Teilkaskoversicherung lohnt sich in der Regel für Fahrzeughalter, die ihr Auto noch nicht abbezahlt haben und es sich nicht leisten können, im Falle eines Totalschadens oder Diebstahls ein neues Auto zu kaufen. Sie bietet Schutz vor Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm oder Hagel sowie Brand. Auch für Fahrzeuge mit einem höheren Restwert kann eine Teilkaskoversicherung sinnvoll sein, um finanzielle Risiken abzudecken. Letztendlich hängt die Entscheidung jedoch von individuellen Faktoren wie dem Fahrzeugtyp, dem Alter des Autos und den persönlichen finanziellen Möglichkeiten ab. **
-
Welche Schäden deckt die Teilkaskoversicherung?
Welche Schäden deckt die Teilkaskoversicherung? Die Teilkaskoversicherung deckt in der Regel Schäden, die durch Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel, Brand, Explosion oder Überschwemmung verursacht werden. Auch Schäden durch Marderbisse sind oft mitversichert. Allerdings sind Schäden, die durch selbst verschuldete Unfälle oder Vandalismus entstehen, nicht durch die Teilkaskoversicherung abgedeckt. Es ist wichtig, die genauen Leistungen und Bedingungen der Teilkaskoversicherung im Vertrag zu prüfen, um sicherzustellen, dass man im Schadensfall ausreichend abgesichert ist. **
-
Wie lange ist eine Teilkaskoversicherung sinnvoll?
Wie lange eine Teilkaskoversicherung sinnvoll ist, hängt von verschiedenen Faktoren ab. Zum einen spielt das Alter des Fahrzeugs eine Rolle - je älter das Fahrzeug, desto weniger lohnt sich oft eine Teilkaskoversicherung. Zudem sollte man die individuelle finanzielle Situation berücksichtigen: Wenn man sich Reparaturen oder einen Neukauf ohne Versicherung leisten kann, könnte man auf die Teilkasko verzichten. Auch die Region, in der man lebt, kann eine Rolle spielen - in Gegenden mit höherem Diebstahl- oder Vandalismusrisiko kann eine Teilkaskoversicherung länger sinnvoll sein. Letztendlich sollte man regelmäßig prüfen, ob sich die Kosten für die Versicherung im Verhältnis zum Wert des Fahrzeugs noch lohnen. **
-
Welche Schäden deckt eine Teilkaskoversicherung ab und welche nicht? Kann man die Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen?
Eine Teilkaskoversicherung deckt Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten und Brand ab, jedoch nicht Schäden durch selbstverschuldete Unfälle oder Vandalismus. Ja, man kann eine Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen. **
Was sind die Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Schäden werden von einer Teilkaskoversicherung abgedeckt?
Die Teilkaskoversicherung deckt Schäden ab, die durch äußere Einflüsse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmung verursacht werden. Im Gegensatz dazu deckt die Vollkaskoversicherung zusätzlich auch Schäden am eigenen Fahrzeug ab, die durch selbstverschuldete Unfälle entstehen. Die Teilkaskoversicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkaskoversicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
Kann der Beitrag bei einer Teilkaskoversicherung steigen?
Ja, der Beitrag bei einer Teilkaskoversicherung kann steigen. Dies kann zum Beispiel der Fall sein, wenn der Versicherungsnehmer einen Schaden meldet oder wenn die Schadenfreiheitsklasse des Versicherungsnehmers sich verschlechtert. Auch eine allgemeine Erhöhung der Versicherungsprämien durch den Versicherer kann zu einer Beitragserhöhung führen. **
Top-Angebote
Produkte zum Begriff Teilkaskoversicherung:
-
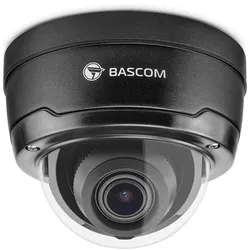
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - schwarzWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-KrankenhausHandbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-Krankenhaus , Seit 1. Januar 2025 revolutioniert das KHVVG die Krankenhauslandschaft zwischen Flensburg und Garmisch-Partenkirchen. Das Buch, verfasst von ausgewählten Experten des deutschen Gesundheitswesens, gibt Krankenhäusern konkrete Handlungsratschläge, um die Krankenhausreform zu überleben und frühzeitig gegenzusteuern. Das Krankenhausversorgungsverbesserungsgesetz (KHVVG) sieht eine Bündelung von Leistungen mit der Tendenz für große Krankenhausstandorte im Sinne von Qualitätszentren vor. Doch auch die Versorgung in der Fläche muss gewährleistet werden, sodass Sektorenübergreifende Versorgungseinrichtungen bzw. Level-1i-Krankenhäuser Niederschlag in den Überlegungen der Regierungskommission gefunden haben. Landräte, Bürgermeister, politische Vertreter und natürlich auch die Krankenhausbetreiber sollten gut und rechtzeitig vorbereitet sein, wenn die Umwandlung ihres Krankenhauses in eine Sektorübergreifende Versorgungseinrichtung als bessere Option bewertet werden muss und schon jetzt die einzige Alternative darstellt. Die politischen Rahmenbedingungen geben hierzu nunmehr die übergeordnete Orientierung. Für diesen Transformationsprozess werden auch kleine Krankenhäuser eine auskömmliche Finanzierung benötigen, und diese ist im KHVVG auch vorgesehen. Im Zuge dessen wird aber ebenfalls das Leistungsangebot angepasst werden müssen und vermutlich die Tendenz zur Ambulantisierung oder hybriden Leistungserbringung eintreten. Die Umwandlung eines Krankenhauses bedeutet für die Bevölkerung emotionale Reaktionen, die mit einer gut durchdachten Kommunikationsstrategie gedämpft werden können. Aufgrund einer Veränderung des Leistungsportfolios zeigen sich veränderte Strategien in der Vorhaltung digitaler Anwendungen. Schnittstellen zu großen Kliniken müssten etabliert werden und ein besseres Überleitungsmanagement erarbeitet werden. Natürlich gibt es bereits in einzelnen Regionen entsprechende Praxisprojekte, die als "Best-Practice-Ansatz" zum Vorbild werden können. Wie bei jedem Pionierprojekt geht es darum, aus gemachten Fehlern zu lernen und diese zur Fehlervermeidung zu teilen. Dieses Buch beinhaltet mehrere praxisorientierte Konzepte, Ideen und Anwendungen, um frühzeitig eine Sektorenübergreifende Versorgungseinrichtung bzw. ein Level-1i-Krankenhaus erfolgreich und nachhaltig zu etablieren. Mit u. a. diesen Beiträgen: Die Level-1i-Klinik als fester Bestandteil einer Gesundheitsregion - die politisch gewollten Rahmenbedingungen Krankenhausplanerische Eckpunkte bei der Umwandlung in eine Level-1i-Klinik Der Business-Case einer Level-1i-Klinik - wirklich eine auskömmliche Finanzierung? Schließungsszenarien, Privatisierung oder eine Level-1i-Klinik in ländlichen Regionen - was ist der bessere Weg? Fallbeispiel: Das Regionale Versorgungszentrum als Musterbeispiel für ein nachhaltiges Versorgungskonzept , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20250415, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Beivers, Andreas~Krämer, Nicolas~Timm, Lars, Seitenzahl/Blattzahl: 300, Themenüberschrift: MEDICAL / General, Keyword: Ambulantisierung; Best-Practice; Changemanagement; Digitalisierung; Finanzierung; Gesundheitszentren; KHVVG; Kommunalpolitik; Krankenhausplanung; Krankenhausreform; Krankenhausreform 2025; Krankenhausstruktur; Krankenhausversorgungsverbesserungsgesetz; Level-1i-Krankenhaus; Regionales Gesundheitszentrum; Resilienz; Sektorenübergreifende Versorgungseinrichtung; Umwandlung Krankenhaus; Überleitungsmanagement, Fachschema: Gesundheitsökonomie~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Medizinische Grundversorgung~Krankenpflege, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 23, Gewicht: 727, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was leistet die Teilkaskoversicherung?
Die Teilkaskoversicherung deckt Schäden am eigenen Fahrzeug, die durch bestimmte Ereignisse verursacht werden, wie z.B. Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturkatastrophen. Im Gegensatz zur Vollkaskoversicherung sind Schäden durch selbstverschuldete Unfälle nicht abgedeckt. Die Teilkasko bietet somit eine günstigere Alternative zur Vollkaskoversicherung, da sie nur bestimmte Risiken abdeckt. Es ist ratsam, je nach individuellem Risikoprofil und Wert des Fahrzeugs zu entscheiden, ob eine Teilkaskoversicherung ausreichend ist oder ob eine Vollkaskoversicherung sinnvoller wäre. **
-
Wie viel kostet eine Teilkaskoversicherung?
Eine Teilkaskoversicherung ist eine Form der Kfz-Versicherung, die Schäden am eigenen Fahrzeug durch bestimmte Risiken wie Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturgewalten abdeckt. Der Preis für eine Teilkaskoversicherung hängt von verschiedenen Faktoren ab, wie z.B. dem Fahrzeugtyp, dem Alter des Fahrzeugs, dem Wohnort des Versicherungsnehmers und der gewählten Selbstbeteiligung. Generell ist eine Teilkaskoversicherung günstiger als eine Vollkaskoversicherung, da sie weniger Risiken abdeckt. Um den genauen Preis für eine Teilkaskoversicherung zu erfahren, empfiehlt es sich, verschiedene Versicherungsanbieter zu vergleichen und individuelle Angebote einzuholen. **
-
Wann lohnt sich eine Teilkaskoversicherung?
Eine Teilkaskoversicherung lohnt sich in der Regel für Fahrzeughalter, die ihr Auto noch nicht abbezahlt haben und es sich nicht leisten können, im Falle eines Totalschadens oder Diebstahls ein neues Auto zu kaufen. Sie bietet Schutz vor Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm oder Hagel sowie Brand. Auch für Fahrzeuge mit einem höheren Restwert kann eine Teilkaskoversicherung sinnvoll sein, um finanzielle Risiken abzudecken. Letztendlich hängt die Entscheidung jedoch von individuellen Faktoren wie dem Fahrzeugtyp, dem Alter des Autos und den persönlichen finanziellen Möglichkeiten ab. **
-
Welche Schäden deckt die Teilkaskoversicherung?
Welche Schäden deckt die Teilkaskoversicherung? Die Teilkaskoversicherung deckt in der Regel Schäden, die durch Diebstahl, Glasbruch, Wildunfälle, Sturm, Hagel, Brand, Explosion oder Überschwemmung verursacht werden. Auch Schäden durch Marderbisse sind oft mitversichert. Allerdings sind Schäden, die durch selbst verschuldete Unfälle oder Vandalismus entstehen, nicht durch die Teilkaskoversicherung abgedeckt. Es ist wichtig, die genauen Leistungen und Bedingungen der Teilkaskoversicherung im Vertrag zu prüfen, um sicherzustellen, dass man im Schadensfall ausreichend abgesichert ist. **
Ähnliche Suchbegriffe für Teilkaskoversicherung
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Montageaufpreis für Sonderbohrungen - DienstleistungSpezialbohrungen Beim Einbau unserer Duschkabinen auf speziellen Fliesen wie Granit, Feinsteinzeug oder sonstigen harten Fliesenmaterialen ist ein erhöhter Zeitaufwand und Spezialwerkzeug notwendig.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange ist eine Teilkaskoversicherung sinnvoll?
Wie lange eine Teilkaskoversicherung sinnvoll ist, hängt von verschiedenen Faktoren ab. Zum einen spielt das Alter des Fahrzeugs eine Rolle - je älter das Fahrzeug, desto weniger lohnt sich oft eine Teilkaskoversicherung. Zudem sollte man die individuelle finanzielle Situation berücksichtigen: Wenn man sich Reparaturen oder einen Neukauf ohne Versicherung leisten kann, könnte man auf die Teilkasko verzichten. Auch die Region, in der man lebt, kann eine Rolle spielen - in Gegenden mit höherem Diebstahl- oder Vandalismusrisiko kann eine Teilkaskoversicherung länger sinnvoll sein. Letztendlich sollte man regelmäßig prüfen, ob sich die Kosten für die Versicherung im Verhältnis zum Wert des Fahrzeugs noch lohnen. **
-
Welche Schäden deckt eine Teilkaskoversicherung ab und welche nicht? Kann man die Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen?
Eine Teilkaskoversicherung deckt Schäden durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten und Brand ab, jedoch nicht Schäden durch selbstverschuldete Unfälle oder Vandalismus. Ja, man kann eine Teilkaskoversicherung auch ohne eine Vollkaskoversicherung abschließen. **
-
Was sind die Unterschiede zwischen einer Teilkaskoversicherung und einer Vollkaskoversicherung und welche Schäden werden von einer Teilkaskoversicherung abgedeckt?
Die Teilkaskoversicherung deckt Schäden ab, die durch äußere Einflüsse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse wie Sturm, Hagel oder Überschwemmung verursacht werden. Im Gegensatz dazu deckt die Vollkaskoversicherung zusätzlich auch Schäden am eigenen Fahrzeug ab, die durch selbstverschuldete Unfälle entstehen. Die Teilkaskoversicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkaskoversicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
-
Kann der Beitrag bei einer Teilkaskoversicherung steigen?
Ja, der Beitrag bei einer Teilkaskoversicherung kann steigen. Dies kann zum Beispiel der Fall sein, wenn der Versicherungsnehmer einen Schaden meldet oder wenn die Schadenfreiheitsklasse des Versicherungsnehmers sich verschlechtert. Auch eine allgemeine Erhöhung der Versicherungsprämien durch den Versicherer kann zu einer Beitragserhöhung führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.