Domain versorgungsstelle.de kaufen?
Wir ziehen mit dem Projekt
versorgungsstelle.de um.
Sind Sie am Kauf der Domain
versorgungsstelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versorgungsstelle.de kaufen?
Welche gesetzliche Krankenkasse?
Welche gesetzliche Krankenkasse ist die beste für mich? Es gibt viele verschiedene Krankenkassen in Deutschland, die sich in ihren Leistungen und Beiträgen unterscheiden. Möglicherweise ist es sinnvoll, die Leistungen und Zusatzangebote der verschiedenen Krankenkassen zu vergleichen, um die passende für deine individuellen Bedürfnisse zu finden. Hast du schon bestimmte Kriterien im Blick, die dir wichtig sind, wie beispielsweise die Höhe des Zusatzbeitrags, die Erreichbarkeit des Kundenservice oder spezielle Leistungen wie Bonusprogramme oder Gesundheitskurse? **
Welche beste Krankenkasse?
Welche beste Krankenkasse? Welche Kriterien sind für dich wichtig? Möchtest du eine Krankenkasse mit einem breiten Leistungsangebot, niedrigen Beiträgen oder gutem Kundenservice? Es gibt viele verschiedene Krankenkassen in Deutschland, daher ist es wichtig, deine individuellen Bedürfnisse und Prioritäten zu berücksichtigen. Eine gute Möglichkeit, die beste Krankenkasse für dich zu finden, ist ein Vergleich der Leistungen, Beiträge und Zusatzleistungen verschiedener Anbieter. Hast du bereits Erfahrungen mit bestimmten Krankenkassen gemacht oder Empfehlungen von Freunden oder Familie erhalten? **
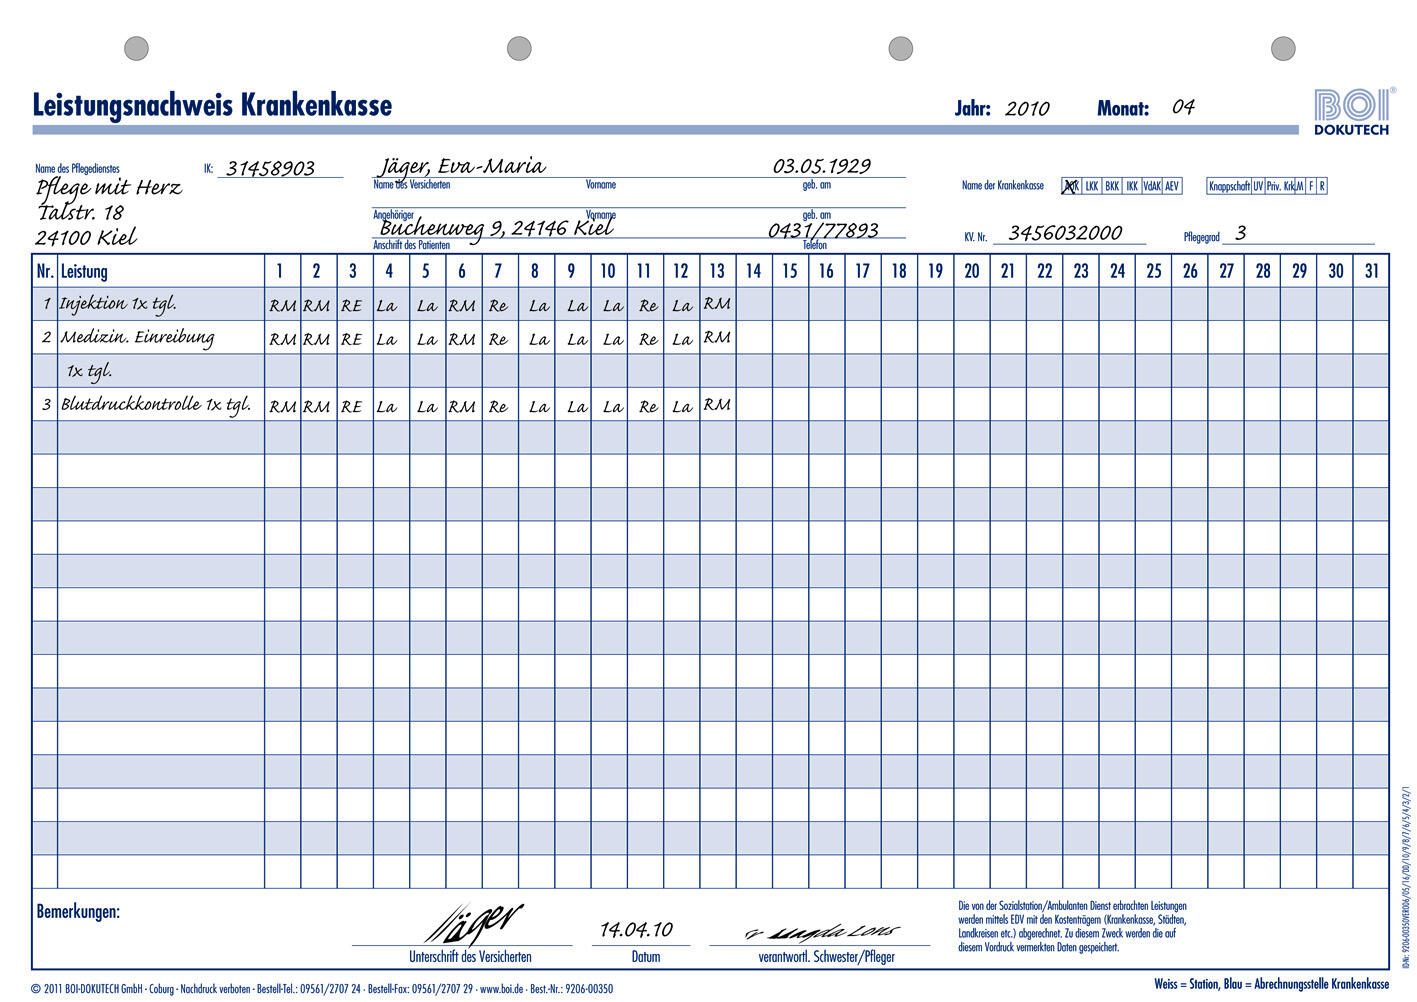
Ähnliche Suchbegriffe für Krankenkasse
Top-Angebote
Produkte zum Begriff Krankenkasse:
-
Handbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-KrankenhausHandbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-Krankenhaus , Seit 1. Januar 2025 revolutioniert das KHVVG die Krankenhauslandschaft zwischen Flensburg und Garmisch-Partenkirchen. Das Buch, verfasst von ausgewählten Experten des deutschen Gesundheitswesens, gibt Krankenhäusern konkrete Handlungsratschläge, um die Krankenhausreform zu überleben und frühzeitig gegenzusteuern. Das Krankenhausversorgungsverbesserungsgesetz (KHVVG) sieht eine Bündelung von Leistungen mit der Tendenz für große Krankenhausstandorte im Sinne von Qualitätszentren vor. Doch auch die Versorgung in der Fläche muss gewährleistet werden, sodass Sektorenübergreifende Versorgungseinrichtungen bzw. Level-1i-Krankenhäuser Niederschlag in den Überlegungen der Regierungskommission gefunden haben. Landräte, Bürgermeister, politische Vertreter und natürlich auch die Krankenhausbetreiber sollten gut und rechtzeitig vorbereitet sein, wenn die Umwandlung ihres Krankenhauses in eine Sektorübergreifende Versorgungseinrichtung als bessere Option bewertet werden muss und schon jetzt die einzige Alternative darstellt. Die politischen Rahmenbedingungen geben hierzu nunmehr die übergeordnete Orientierung. Für diesen Transformationsprozess werden auch kleine Krankenhäuser eine auskömmliche Finanzierung benötigen, und diese ist im KHVVG auch vorgesehen. Im Zuge dessen wird aber ebenfalls das Leistungsangebot angepasst werden müssen und vermutlich die Tendenz zur Ambulantisierung oder hybriden Leistungserbringung eintreten. Die Umwandlung eines Krankenhauses bedeutet für die Bevölkerung emotionale Reaktionen, die mit einer gut durchdachten Kommunikationsstrategie gedämpft werden können. Aufgrund einer Veränderung des Leistungsportfolios zeigen sich veränderte Strategien in der Vorhaltung digitaler Anwendungen. Schnittstellen zu großen Kliniken müssten etabliert werden und ein besseres Überleitungsmanagement erarbeitet werden. Natürlich gibt es bereits in einzelnen Regionen entsprechende Praxisprojekte, die als "Best-Practice-Ansatz" zum Vorbild werden können. Wie bei jedem Pionierprojekt geht es darum, aus gemachten Fehlern zu lernen und diese zur Fehlervermeidung zu teilen. Dieses Buch beinhaltet mehrere praxisorientierte Konzepte, Ideen und Anwendungen, um frühzeitig eine Sektorenübergreifende Versorgungseinrichtung bzw. ein Level-1i-Krankenhaus erfolgreich und nachhaltig zu etablieren. Mit u. a. diesen Beiträgen: Die Level-1i-Klinik als fester Bestandteil einer Gesundheitsregion - die politisch gewollten Rahmenbedingungen Krankenhausplanerische Eckpunkte bei der Umwandlung in eine Level-1i-Klinik Der Business-Case einer Level-1i-Klinik - wirklich eine auskömmliche Finanzierung? Schließungsszenarien, Privatisierung oder eine Level-1i-Klinik in ländlichen Regionen - was ist der bessere Weg? Fallbeispiel: Das Regionale Versorgungszentrum als Musterbeispiel für ein nachhaltiges Versorgungskonzept , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20250415, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Beivers, Andreas~Krämer, Nicolas~Timm, Lars, Seitenzahl/Blattzahl: 300, Themenüberschrift: MEDICAL / General, Keyword: Ambulantisierung; Best-Practice; Changemanagement; Digitalisierung; Finanzierung; Gesundheitszentren; KHVVG; Kommunalpolitik; Krankenhausplanung; Krankenhausreform; Krankenhausreform 2025; Krankenhausstruktur; Krankenhausversorgungsverbesserungsgesetz; Level-1i-Krankenhaus; Regionales Gesundheitszentrum; Resilienz; Sektorenübergreifende Versorgungseinrichtung; Umwandlung Krankenhaus; Überleitungsmanagement, Fachschema: Gesundheitsökonomie~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Medizinische Grundversorgung~Krankenpflege, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 23, Gewicht: 727, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anreize und Risiken des morbiditätsorientierten Risikostrukturausgleichs bezogen auf das Versorgungsmanagement einer Krankenkasse, Taschenbuch vonAnreize Und Risiken Des Morbiditätsorientierten Risikostrukturausgleichs Bezogen Auf Das Versorgungsmanagement Einer Krankenkasse, Taschenbuch Von Gerd Millmann, Grin, 978-3-656-51707-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Krankmeldung Krankenkasse?
"Wann Krankmeldung Krankenkasse?" ist eine Frage, die sich darauf bezieht, wann eine Krankmeldung bei der Krankenkasse eingereicht werden muss. In der Regel muss die Krankmeldung innerhalb von drei Tagen nach Beginn der Arbeitsunfähigkeit bei der Krankenkasse eingereicht werden. Dies ist wichtig, damit die Krankenkasse die Krankengeldzahlungen rechtzeitig einleiten kann. Es ist ratsam, die Krankmeldung so schnell wie möglich einzureichen, um mögliche Verzögerungen bei der Bearbeitung zu vermeiden. Bei längerer Arbeitsunfähigkeit kann es auch erforderlich sein, regelmäßig ärztliche Folgebescheinigungen bei der Krankenkasse einzureichen. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Welche Krankenkasse übernimmt CMD?
CMD (Craniomandibuläre Dysfunktion) ist eine Funktionsstörung im Bereich des Kiefergelenks. Die Behandlung dieser Erkrankung kann je nach Schweregrad unterschiedliche Maßnahmen erfordern, wie z.B. Physiotherapie, Schienenbehandlung oder auch chirurgische Eingriffe. Die Kostenübernahme für die Behandlung von CMD hängt von der jeweiligen Krankenkasse und dem individuellen Versicherungstarif ab. Einige Krankenkassen übernehmen die Kosten für bestimmte Therapiemaßnahmen im Rahmen von Zusatzversicherungen oder auf Antrag, andere wiederum nicht. Es ist daher ratsam, sich vor Beginn einer Behandlung von CMD bei der eigenen Krankenkasse über die Möglichkeiten der Kostenübernahme zu informieren. Einige Krankenkassen bieten auch spezielle Leistungen für die Behandlung von CMD an, die über die reguläre Versorgung hinausgehen. **
-
Welche Krankenkasse für FSJ?
Welche Krankenkasse für FSJ? Wenn du ein Freiwilliges Soziales Jahr (FSJ) absolvierst, bist du in der Regel über die gesetzliche Krankenversicherung deiner Eltern versichert. Falls du nicht mehr über deine Eltern versichert bist oder eine eigene Krankenversicherung abschließen möchtest, kannst du dich bei verschiedenen gesetzlichen Krankenkassen informieren. Es ist ratsam, die Leistungen, Beiträge und Serviceleistungen der verschiedenen Krankenkassen zu vergleichen, um die für dich passende Krankenkasse zu finden. Zudem bieten einige Krankenkassen spezielle Tarife oder Angebote für FSJler an, die du in Betracht ziehen solltest. Hast du schon eine bestimmte Krankenkasse im Blick oder benötigst du noch weitere Informationen? **

Kann Krankenkasse Schulden erlassen?
Krankenkassen können unter bestimmten Umständen Schulden erlassen, jedoch ist dies eher die Ausnahme. In der Regel müssen Versicherte ihre Beiträge fristgerecht zahlen, um nicht in Zahlungsverzug zu geraten. Wenn jemand jedoch nachweisen kann, dass er aus finanziellen Gründen nicht in der Lage ist, seine Beiträge zu zahlen, kann die Krankenkasse in Einzelfällen eine Stundung oder Ratenzahlung anbieten. Eine komplette Erlassung der Schulden ist jedoch selten und muss individuell mit der Krankenkasse geklärt werden. Es ist ratsam, sich frühzeitig mit der Krankenkasse in Verbindung zu setzen, um gemeinsam eine Lösung zu finden. **
Weiß die Krankenkasse Bescheid?
Das hängt von der spezifischen Situation ab. Wenn es um eine medizinische Behandlung oder Kostenübernahme geht, ist es wahrscheinlich, dass die Krankenkasse informiert ist. Wenn es jedoch um persönliche Informationen oder Veränderungen in Ihrer Versicherungssituation geht, müssen Sie dies möglicherweise selbst der Krankenkasse mitteilen. Es ist immer ratsam, direkt mit Ihrer Krankenkasse zu kommunizieren, um sicherzustellen, dass alle relevanten Informationen bekannt sind. **
Top-Angebote
Produkte zum Begriff Krankenkasse:
-
Morbiditätsorientierter Risikostrukturausgleich und die Krankenkasse: Beeinflussbar über die Krankenhausabrechnungsprüfung?, Taschenbuch von ChristianMorbiditätsorientierter Risikostrukturausgleich Und Die Krankenkasse: Beeinflussbar Über Die Krankenhausabrechnungsprüfung?, Taschenbuch Von Christian Walther, Bachelor + Master Publishing, 978-3-95549-057-7, Seitenanzahl: 7824,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-KrankenhausHandbuch Sektorenübergreifende Versorgungseinrichtung und Level-1i-Krankenhaus , Seit 1. Januar 2025 revolutioniert das KHVVG die Krankenhauslandschaft zwischen Flensburg und Garmisch-Partenkirchen. Das Buch, verfasst von ausgewählten Experten des deutschen Gesundheitswesens, gibt Krankenhäusern konkrete Handlungsratschläge, um die Krankenhausreform zu überleben und frühzeitig gegenzusteuern. Das Krankenhausversorgungsverbesserungsgesetz (KHVVG) sieht eine Bündelung von Leistungen mit der Tendenz für große Krankenhausstandorte im Sinne von Qualitätszentren vor. Doch auch die Versorgung in der Fläche muss gewährleistet werden, sodass Sektorenübergreifende Versorgungseinrichtungen bzw. Level-1i-Krankenhäuser Niederschlag in den Überlegungen der Regierungskommission gefunden haben. Landräte, Bürgermeister, politische Vertreter und natürlich auch die Krankenhausbetreiber sollten gut und rechtzeitig vorbereitet sein, wenn die Umwandlung ihres Krankenhauses in eine Sektorübergreifende Versorgungseinrichtung als bessere Option bewertet werden muss und schon jetzt die einzige Alternative darstellt. Die politischen Rahmenbedingungen geben hierzu nunmehr die übergeordnete Orientierung. Für diesen Transformationsprozess werden auch kleine Krankenhäuser eine auskömmliche Finanzierung benötigen, und diese ist im KHVVG auch vorgesehen. Im Zuge dessen wird aber ebenfalls das Leistungsangebot angepasst werden müssen und vermutlich die Tendenz zur Ambulantisierung oder hybriden Leistungserbringung eintreten. Die Umwandlung eines Krankenhauses bedeutet für die Bevölkerung emotionale Reaktionen, die mit einer gut durchdachten Kommunikationsstrategie gedämpft werden können. Aufgrund einer Veränderung des Leistungsportfolios zeigen sich veränderte Strategien in der Vorhaltung digitaler Anwendungen. Schnittstellen zu großen Kliniken müssten etabliert werden und ein besseres Überleitungsmanagement erarbeitet werden. Natürlich gibt es bereits in einzelnen Regionen entsprechende Praxisprojekte, die als "Best-Practice-Ansatz" zum Vorbild werden können. Wie bei jedem Pionierprojekt geht es darum, aus gemachten Fehlern zu lernen und diese zur Fehlervermeidung zu teilen. Dieses Buch beinhaltet mehrere praxisorientierte Konzepte, Ideen und Anwendungen, um frühzeitig eine Sektorenübergreifende Versorgungseinrichtung bzw. ein Level-1i-Krankenhaus erfolgreich und nachhaltig zu etablieren. Mit u. a. diesen Beiträgen: Die Level-1i-Klinik als fester Bestandteil einer Gesundheitsregion - die politisch gewollten Rahmenbedingungen Krankenhausplanerische Eckpunkte bei der Umwandlung in eine Level-1i-Klinik Der Business-Case einer Level-1i-Klinik - wirklich eine auskömmliche Finanzierung? Schließungsszenarien, Privatisierung oder eine Level-1i-Klinik in ländlichen Regionen - was ist der bessere Weg? Fallbeispiel: Das Regionale Versorgungszentrum als Musterbeispiel für ein nachhaltiges Versorgungskonzept , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20250415, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Beivers, Andreas~Krämer, Nicolas~Timm, Lars, Seitenzahl/Blattzahl: 300, Themenüberschrift: MEDICAL / General, Keyword: Ambulantisierung; Best-Practice; Changemanagement; Digitalisierung; Finanzierung; Gesundheitszentren; KHVVG; Kommunalpolitik; Krankenhausplanung; Krankenhausreform; Krankenhausreform 2025; Krankenhausstruktur; Krankenhausversorgungsverbesserungsgesetz; Level-1i-Krankenhaus; Regionales Gesundheitszentrum; Resilienz; Sektorenübergreifende Versorgungseinrichtung; Umwandlung Krankenhaus; Überleitungsmanagement, Fachschema: Gesundheitsökonomie~Gesundheitswesen~Medizin / Allgemeines, Einführung, Lexikon~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Medizinische Grundversorgung~Krankenpflege, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 23, Gewicht: 727, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche gesetzliche Krankenkasse?
Welche gesetzliche Krankenkasse ist die beste für mich? Es gibt viele verschiedene Krankenkassen in Deutschland, die sich in ihren Leistungen und Beiträgen unterscheiden. Möglicherweise ist es sinnvoll, die Leistungen und Zusatzangebote der verschiedenen Krankenkassen zu vergleichen, um die passende für deine individuellen Bedürfnisse zu finden. Hast du schon bestimmte Kriterien im Blick, die dir wichtig sind, wie beispielsweise die Höhe des Zusatzbeitrags, die Erreichbarkeit des Kundenservice oder spezielle Leistungen wie Bonusprogramme oder Gesundheitskurse? **
-
Welche beste Krankenkasse?
Welche beste Krankenkasse? Welche Kriterien sind für dich wichtig? Möchtest du eine Krankenkasse mit einem breiten Leistungsangebot, niedrigen Beiträgen oder gutem Kundenservice? Es gibt viele verschiedene Krankenkassen in Deutschland, daher ist es wichtig, deine individuellen Bedürfnisse und Prioritäten zu berücksichtigen. Eine gute Möglichkeit, die beste Krankenkasse für dich zu finden, ist ein Vergleich der Leistungen, Beiträge und Zusatzleistungen verschiedener Anbieter. Hast du bereits Erfahrungen mit bestimmten Krankenkassen gemacht oder Empfehlungen von Freunden oder Familie erhalten? **
-
Wann Krankmeldung Krankenkasse?
"Wann Krankmeldung Krankenkasse?" ist eine Frage, die sich darauf bezieht, wann eine Krankmeldung bei der Krankenkasse eingereicht werden muss. In der Regel muss die Krankmeldung innerhalb von drei Tagen nach Beginn der Arbeitsunfähigkeit bei der Krankenkasse eingereicht werden. Dies ist wichtig, damit die Krankenkasse die Krankengeldzahlungen rechtzeitig einleiten kann. Es ist ratsam, die Krankmeldung so schnell wie möglich einzureichen, um mögliche Verzögerungen bei der Bearbeitung zu vermeiden. Bei längerer Arbeitsunfähigkeit kann es auch erforderlich sein, regelmäßig ärztliche Folgebescheinigungen bei der Krankenkasse einzureichen. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Krankenkasse
-
Anreize und Risiken des morbiditätsorientierten Risikostrukturausgleichs bezogen auf das Versorgungsmanagement einer Krankenkasse, Taschenbuch vonAnreize Und Risiken Des Morbiditätsorientierten Risikostrukturausgleichs Bezogen Auf Das Versorgungsmanagement Einer Krankenkasse, Taschenbuch Von Gerd Millmann, Grin, 978-3-656-51707-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veränderung der Wertschöpfung durch die Digitale Transformation bei einer gesetzlichen Krankenkasse, Taschenbuch von Anonymous, GRIN,Veränderung Der Wertschöpfung Durch Die Digitale Transformation Bei Einer Gesetzlichen Krankenkasse, Taschenbuch Von Anonymous, Grin, 978-3-389-11516-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organisation der Krankenpflege durch eine Krankenkasse auf Gegenseitigkeit, Taschenbuch von Arnold Oluma Wembonyama, Verlag Unser Wissen,Organisation Der Krankenpflege Durch Eine Krankenkasse Auf Gegenseitigkeit, Taschenbuch Von Arnold Oluma Wembonyama, Verlag Unser Wissen, 978-620-4-37500-7, Seitenanzahl: 8854,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Krankenkasse übernimmt CMD?
CMD (Craniomandibuläre Dysfunktion) ist eine Funktionsstörung im Bereich des Kiefergelenks. Die Behandlung dieser Erkrankung kann je nach Schweregrad unterschiedliche Maßnahmen erfordern, wie z.B. Physiotherapie, Schienenbehandlung oder auch chirurgische Eingriffe. Die Kostenübernahme für die Behandlung von CMD hängt von der jeweiligen Krankenkasse und dem individuellen Versicherungstarif ab. Einige Krankenkassen übernehmen die Kosten für bestimmte Therapiemaßnahmen im Rahmen von Zusatzversicherungen oder auf Antrag, andere wiederum nicht. Es ist daher ratsam, sich vor Beginn einer Behandlung von CMD bei der eigenen Krankenkasse über die Möglichkeiten der Kostenübernahme zu informieren. Einige Krankenkassen bieten auch spezielle Leistungen für die Behandlung von CMD an, die über die reguläre Versorgung hinausgehen. **
-
Welche Krankenkasse für FSJ?
Welche Krankenkasse für FSJ? Wenn du ein Freiwilliges Soziales Jahr (FSJ) absolvierst, bist du in der Regel über die gesetzliche Krankenversicherung deiner Eltern versichert. Falls du nicht mehr über deine Eltern versichert bist oder eine eigene Krankenversicherung abschließen möchtest, kannst du dich bei verschiedenen gesetzlichen Krankenkassen informieren. Es ist ratsam, die Leistungen, Beiträge und Serviceleistungen der verschiedenen Krankenkassen zu vergleichen, um die für dich passende Krankenkasse zu finden. Zudem bieten einige Krankenkassen spezielle Tarife oder Angebote für FSJler an, die du in Betracht ziehen solltest. Hast du schon eine bestimmte Krankenkasse im Blick oder benötigst du noch weitere Informationen? **
-
Kann Krankenkasse Schulden erlassen?
Krankenkassen können unter bestimmten Umständen Schulden erlassen, jedoch ist dies eher die Ausnahme. In der Regel müssen Versicherte ihre Beiträge fristgerecht zahlen, um nicht in Zahlungsverzug zu geraten. Wenn jemand jedoch nachweisen kann, dass er aus finanziellen Gründen nicht in der Lage ist, seine Beiträge zu zahlen, kann die Krankenkasse in Einzelfällen eine Stundung oder Ratenzahlung anbieten. Eine komplette Erlassung der Schulden ist jedoch selten und muss individuell mit der Krankenkasse geklärt werden. Es ist ratsam, sich frühzeitig mit der Krankenkasse in Verbindung zu setzen, um gemeinsam eine Lösung zu finden. **
-
Weiß die Krankenkasse Bescheid?
Das hängt von der spezifischen Situation ab. Wenn es um eine medizinische Behandlung oder Kostenübernahme geht, ist es wahrscheinlich, dass die Krankenkasse informiert ist. Wenn es jedoch um persönliche Informationen oder Veränderungen in Ihrer Versicherungssituation geht, müssen Sie dies möglicherweise selbst der Krankenkasse mitteilen. Es ist immer ratsam, direkt mit Ihrer Krankenkasse zu kommunizieren, um sicherzustellen, dass alle relevanten Informationen bekannt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.